Domain beton-giessen.de kaufen?
Wir ziehen mit dem Projekt
beton-giessen.de um.
Sind Sie am Kauf der Domain
beton-giessen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beton-giessen.de kaufen?
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **

Ähnliche Suchbegriffe für ZINS
Top-Angebote
Produkte zum Begriff ZINS:
-
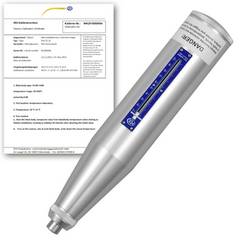
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Wie berechnet man den Zins?
Um den Zins zu berechnen, benötigt man zunächst den Zinssatz, der in Prozent angegeben wird. Dieser wird dann auf den angelegten Betrag oder das geliehene Kapital angewendet. Der Zins kann entweder einfach oder zusammengesetzt sein, je nachdem, ob er nur auf den ursprünglichen Betrag oder auch auf die bereits aufgelaufenen Zinsen berechnet wird. Die Formel zur Berechnung des Zinses lautet in der einfachen Variante Zins = Kapital x Zinssatz x Zeit. In der zusammengesetzten Variante wird der Zins auf den Gesamtbetrag aus Kapital und bereits aufgelaufenen Zinsen berechnet. **
-
Was ist der 0 Zins?
Der 0 Zins bezieht sich auf eine Situation, in der keine Zinsen auf ein Darlehen oder eine Anlage gezahlt werden. Dies kann vorkommen, wenn die Zentralbank den Leitzins auf null senkt, um die Wirtschaft anzukurbeln. In diesem Fall können Banken günstige Kredite vergeben, um Investitionen zu fördern. Auf der anderen Seite bedeutet ein 0 Zins für Sparer, dass sie keine Zinsen für ihre Einlagen erhalten und möglicherweise nach alternativen Anlagemöglichkeiten suchen müssen. Insgesamt kann ein 0 Zins verschiedene Auswirkungen auf die Wirtschaft und den Finanzmarkt haben. **

Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
Top-Angebote
Produkte zum Begriff ZINS:
-
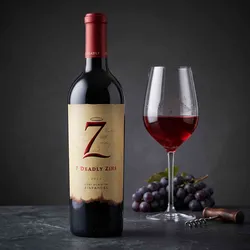
7 Deadly Zins Old Vine Zinfandel 2022 - Rotwein trocken - Lodi, Kalifornien, USAVersuchung pur – wenn Zinfandel mit Seele spricht. Aus der renommierten Weinregion Lodi in Kalifornien stammt dieser Old Vine-Zinfandel, der sofort signalisiert, dass hier mit Leidenschaft und Tradition gearbeitet wurde. In der Nase öffnen sich intensive Aromen reifer Beeren, dunkler Kirsche, Pflaume und Cassis, begleitet von Anklängen an Leder, Eiche und Gewürz. Am Gaumen zeigt sich ein dichter, rund strukturierter Wein mit reichlich dunkler Frucht – Pflaume und Schwarzkirsche –, der von Toffee-, Vanille- und Holzrauch-Noten unterlegt ist. Die Textur ist glatt und verführerisch, die Tannine präsent, aber nicht schroff. Der Alkoholgehalt von 15 % vol unterstreicht seinen gehaltvollen Charakter. In der Tradition eines Flagship-Weins wurde hier offenbar kein Zurückhalten geübt: die Old Vine-Reben bringen tiefes Reifepotential und Konzentration, das Terroir von Lodi sorgt für Reife und Intensität. Dieser Wein richtet sich an Liebhaber von ausdrucksstarken, würzigen, fruchtbetonten Zinfandels, der sowohl solo genossen werden kann als auch kräftigen Speisen standhält. Mit seiner Kombination aus eleganter Struktur und kraftvollem Auftritt lädt der Tropfen ein zum bewussten Genießen – ein Statement für Weinfreude und Genuss. Rebsorte: Petite Sirah,Zinfandel. Region: Lodi, Kalifornien, USA. Jahrgang: 2022. Alkoholgehalt: 15% vol. Geschmack: trocken. Passt zu: Barbecue,Frikadellen,Pasta mit Tomatensauce,Pizza. Empfohlen für: BBQ,Filmeabend,Freundeabend.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Muela Bowie Jagdmesser mit SchalungMuela Bowie Jagdmesser mit Klinge aus rostfreiem Molybdän Vanadium Stahl. Dieser geht als Rundangel zum Griffende durch und ist dort verschraubt. Die Griffbeschalung des Outdoormesser ist aus Olivenholz und hat eine ausgeprägte Fingermulden für eine gute Handlage, die Parierstange und der Endknauf sind aus Messing inklusive hochwertiger Lederscheide. Klingenmaterial: rostfreiem Molybdän Vanadium Stahl Klingenlänge: 140 mm Gesasmtlänge: 255 mm Gewicht: ca. 0,235 kg inklusive Lederscheide frei ab 18 Jahren >>> Info zum Altersnachweis49,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
Ähnliche Suchbegriffe für ZINS
-
Heinsohn, Gunnar: Eigentum, Zins und GeldEigentum, Zins und Geld , Eigentum, Zins und Geld werden von der etablierten Wirtschaftswissenschaft bis heute umrätselt. So hat noch kein Vertreter der herrschenden Lehre überzeugend erklären können, dass und wie der Güteraustausch, von dem alles Ökonomische abzuleiten sei, überhaupt Geld hervorbringt. Gunnar Heinsohn und Otto Steiger lösen diese Rätsel, indem sie die "gültige" Lehrmeinung vom Kopf auf die Füße stellen. Sie begründen einen Paradigmenwechsel: Nicht der Tausch, sondern das Eigentum ist der Ursprung allen Wirtschaftens; Zins und Geld sind dessen erstgeborene Abkömmlinge. Wo Eigentum fehlt oder abgeschafft wird, gibt es keine Ökonomie, sondern nur Produktion. Indem die Autoren erstmals erklären und theoretisch fundieren, wie unsere Wirtschaft wirklich funktioniert, stellen sie die Wirtschaftstheorie und die Wirtschaftspolitik auf ein neues Fundament. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 8. Auflage, Erscheinungsjahr: 201712, Produktform: Kartoniert, Autoren: Heinsohn, Gunnar~Steiger, Otto, Auflage: 17008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 539, Keyword: Eigentum; Eigentumsökonomik; Geldentstehung; Geldtheorie; Monetärkeynesianismus; Patriarchat; Property Rights; Zinstheorie, Fachschema: Ökonomie~Wirtschaftswissenschaft~Wirtschaftstheorie~Wirtschaftsgeschichte~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt, Fachkategorie: Gesellschaft und Kultur, allgemein~Wirtschaftsgeschichte, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Wirtschaftstheorie und -philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropolis Verlag, Verlag: Metropolis Verlag, Verlag: Metropolis, Länge: 208, Breite: 137, Höhe: 40, Gewicht: 732, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783895188442 9783895187346 9783895187216 9783895185878 9783895183041, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 90313629,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Zins?
Um den Zins zu berechnen, benötigt man zunächst den Zinssatz, der in Prozent angegeben wird. Dieser wird dann auf den angelegten Betrag oder das geliehene Kapital angewendet. Der Zins kann entweder einfach oder zusammengesetzt sein, je nachdem, ob er nur auf den ursprünglichen Betrag oder auch auf die bereits aufgelaufenen Zinsen berechnet wird. Die Formel zur Berechnung des Zinses lautet in der einfachen Variante Zins = Kapital x Zinssatz x Zeit. In der zusammengesetzten Variante wird der Zins auf den Gesamtbetrag aus Kapital und bereits aufgelaufenen Zinsen berechnet. **
-
Was ist der 0 Zins?
Der 0 Zins bezieht sich auf eine Situation, in der keine Zinsen auf ein Darlehen oder eine Anlage gezahlt werden. Dies kann vorkommen, wenn die Zentralbank den Leitzins auf null senkt, um die Wirtschaft anzukurbeln. In diesem Fall können Banken günstige Kredite vergeben, um Investitionen zu fördern. Auf der anderen Seite bedeutet ein 0 Zins für Sparer, dass sie keine Zinsen für ihre Einlagen erhalten und möglicherweise nach alternativen Anlagemöglichkeiten suchen müssen. Insgesamt kann ein 0 Zins verschiedene Auswirkungen auf die Wirtschaft und den Finanzmarkt haben. **
-
Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
-
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.